A Reforma Tributária em andamento no país promete transformar profundamente não apenas as rotinas fiscais e contábeis das corporações, mas também a maneira como as empresas analisam fornecedores e tomam decisões de aquisição. Com a mudança gradual do sistema de tributos, o preço apresentado, os impostos incidentes, os créditos aproveitáveis e o regime tributário de cada parceiro comercial passam a integrar uma única e abrangente análise econômica nas negociações empresariais.
O tema foi amplamente debatido durante o Fórum de Compras & Sourcing 2026, na palestra intitulada "Reforma Tributária na Prática: da Simulação à Decisão de Compra", conduzida por Kamylla Vaz e Augusto Toledo. A discussão partiu de um questionamento comum no setor de procurement: diante de duas propostas comerciais com exatamente a mesma especificação técnica, prazo de entrega e padrão de qualidade, a oferta de menor preço é obrigatoriamente a que representa o menor custo para a companhia?
À medida que o novo sistema tributário avança, a resposta a esse dilema torna-se mais complexa. O cronograma de transição prevê a substituição progressiva dos tributos atuais pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS), processo que se estenderá até o ano de 2033. Para os profissionais de Compras, o principal desafio reside em compreender como essa nova composição afeta diretamente o preço nominal, a geração de créditos e o custo efetivo de cada operação.
Segundo Kamylla Vaz, Gerente Comercial da Nimbi, o comprador não precisa assumir funções tradicionalmente atribuídas à área fiscal, mas deve estar ciente de que o valor exibido na proposta conta apenas parte da história. Em diversas situações, duas ofertas aparentemente equivalentes podem gerar impactos econômicos totalmente distintos quando são computados os tributos e os créditos associados à cadeia.
Um dos conceitos fundamentais levantados no evento é a distinção entre desembolso financeiro e custo econômico. No novo formato, o IBS e a CBS poderão gerar créditos para as empresas que preencherem os requisitos aplicáveis, o que significa que o montante pago no momento da contratação não corresponde necessariamente ao custo real que permanecerá após a apuração tributária. Para solucionar essa equação, a Nimbi recomenda a separação de três pilares: o preço nominal do fornecedor, o efeito tributário da transição e o custo comparável.
Para ilustrar os impactos práticos da mudança, especialistas apresentaram simulações desenvolvidas em parceria com a Busca Legal. As ferramentas utilizam a classificação correta de itens ou serviços para projetar cenários de preços equivalentes ao longo do período de transição, que vai de 2027 a 2033. Em um dos exemplos simulados, uma compra com base líquida de R$ 100 apresentou um preço equivalente de R$ 135,71 no ano de 2027, recuando para R$ 127 em 2033, refletindo a evolução na dinâmica de compensação de tributos.
Outro ponto crítico destacado nas simulações envolve a diferença entre imposto incidente e imposto recuperável. Em operações sujeitas ao Imposto Seletivo, por exemplo, parte dos tributos não gera direito a crédito do próprio imposto, demonstrando que a carga tributária exige análises detalhadas e individualizadas para cada tipo de mercadoria ou serviço contratado.
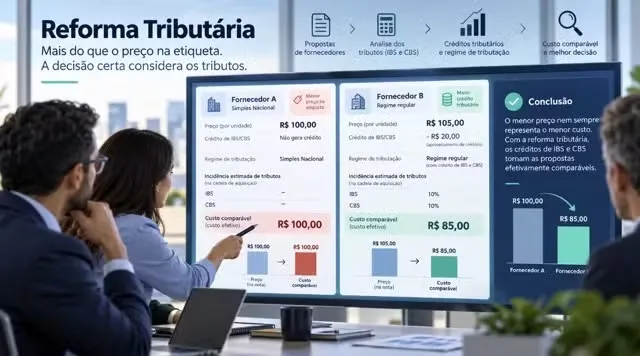
A alteração na dinâmica competitiva fica evidente quando o comparativo envolve fornecedores enquadrados em regimes tributários distintos. Em um exercício prático demonstrado na palestra, um fornecedor optante pelo Simples Nacional apresentou uma proposta de R$ 100, enquanto outro, inserido no regime regular de IBS e CBS, ofertou R$ 105. Sem uma análise aprofundada, a tendência seria optar pelo menor preço nominal.
Contudo, ao incorporar os créditos potenciais na equação, o custo comparável simplificado do fornecedor do regime regular caiu para R$ 82,68, enquanto a oferta do Simples Nacional situou-se em R$ 95,68. O exemplo comprova que a inteligência tributária modifica substancialmente a leitura econômica das propostas, embora critérios tradicionais como prazos, qualidade e nível de serviço continuem fundamentais para a decisão final.
A transição tributária também trará reflexos diretos sobre contratos de longo prazo. Como o cronograma de implementação se estende por vários anos, acordos comerciais iniciados sob determinadas regras fiscais atravessarão diferentes fases do novo modelo, exigindo maior integração entre os departamentos de Compras, Fiscal, Contabilidade e Tributário.
Para Carolina Cabral, CEO da Nimbi, o cenário consolida uma evolução irreversível na função estratégica de procurement nas empresas modernas. A área deixa de se pautar exclusivamente pelo preço e prazo, exigindo o cruzamento de múltiplas camadas de dados para embasar as decisões corporativas de forma segura e eficiente.
Fonte original: Globo