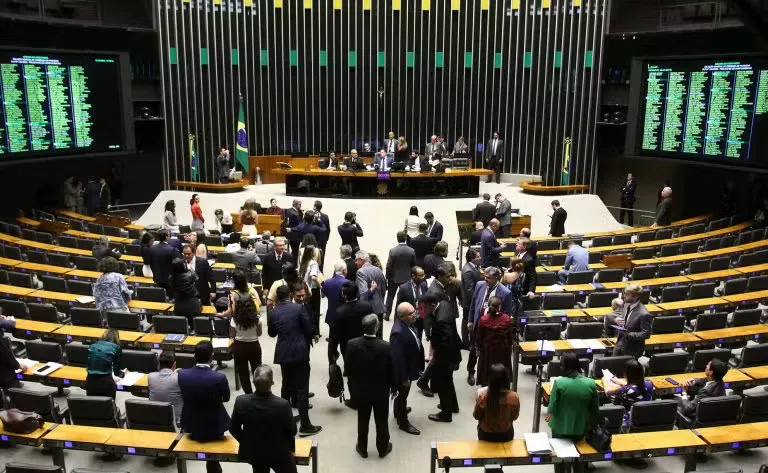
A Câmara dos Deputados aprovou, em votação expressiva realizada nesta quarta-feira (14/10), o projeto de lei complementar que redefine as regras para o Microempreendedor Individual (MEI) no Brasil. A proposta, que recebeu 461 votos favoráveis e apenas 4 contrários, consolida o substitutivo apresentado pelo relator, deputado Rubens Pereira Júnior (PT-MA), unificando diretrizes dos Projetos de Lei Complementar (PLPs) 186/26 e 267/26 enviados pelo Poder Executivo. O texto segue agora para apreciação e votação no Senado Federal.
O teto de receita bruta anual do MEI, que permanecia congelado em R$ 81 mil desde o ano de 2016, passará por uma reformulação gradual estruturada em etapas. Pelo texto aprovado, o limite máximo de faturamento anual subirá para R$ 110 mil em 2027 e alcançará o patamar de R$ 140 mil em 2028. Já para os empreendedores que iniciarem suas atividades ao longo do ano, o teto proporcional mensal será estabelecido em R$ 9.166,67 a partir de 2027, sendo ampliado para R$ 11.666,67 no ano seguinte. Durante os debates no plenário, o relator destacou que a atualização das faixas é fundamental para impedir que os pequenos empresários precisem recusar novas oportunidades de negócios ou contratos por receio de desenquadramento do regime simplificado.
Além da mudança no faturamento, o projeto contempla uma medida de forte apelo social e econômico: a remissão integral dos débitos de MEIs inscritos na Dívida Ativa da União até o dia 13 de outubro de 2026. A ação faz parte do programa governamental Prospera MEI e consiste no perdão automático de R$ 12,6 bilhões em dívidas acumuladas por aproximadamente 3,6 milhões de microempreendedores. As cobranças, geridas conjuntamente pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional (PGFN), foram avaliadas como créditos de difícil recuperação, permitindo o cancelamento de execuções judiciais, a retirada de restrições cadastrais, a liberação de certidões negativas de débito e a plena regularização dos direitos previdenciários dos trabalhadores afetados.
Para garantir o direito à remissão e assegurar a permanência nos benefícios do programa, os contribuintes precisarão cumprir rigorosamente as seguintes exigências legais:
- Manutenção da adimplência: É obrigatório manter o pagamento regular das contribuições mensais com vencimento nos seis meses subsequentes à publicação e entrada em vigor da nova lei, sob pena de revogação do perdão das dívidas anteriores.
- Desistência de ações judiciais: O beneficiário deverá renunciar formalmente a eventuais processos ou recursos judiciais em curso que tratem sobre os débitos perdoados, ficando expressamente isento do pagamento de honorários advocatícios em decorrência da extinção dessas ações.
Outra inovação importante trazida pelo texto aprovado é a flexibilização das regras de contratação de mão de obra. A partir da nova legislação, os microempreendedores passam a ter o direito de contratar até dois empregados, ampliando o limite anterior que era de apenas um funcionário. No entanto, a lei estabelece que os contratados deverão receber obrigatoriamente o valor equivalente a um salário mínimo ou o piso salarial específico da respectiva categoria profissional. Vale ressaltar que a prerrogativa de contar com até dois colaboradores é restrita a atividades voltadas à prestação de serviços no âmbito rural, processos de industrialização e operações de comercialização.
Com relação aos impactos financeiros para os cofres públicos, estimativas do Poder Executivo apontam para uma projeção de impacto orçamentário voltado à recuperação de crédito da ordem de R$ 1,1 bilhão no ano de 2027, R$ 1 bilhão em 2028 e R$ 909 milhões em 2029.
Fonte original: Globo